
Baker Tilly TPA Index: dobra koniunktura trwa, ale perspektywy wzrostu słabną. Co dalej z cenami mieszkań?
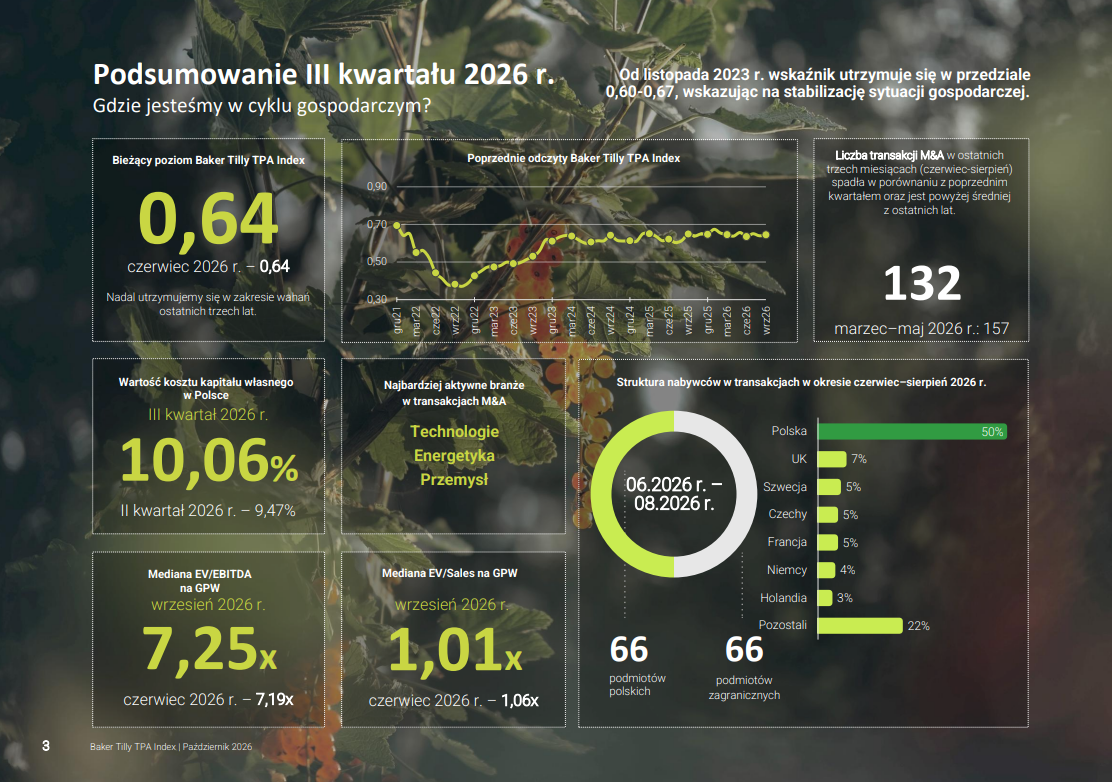
Najnowszy odczyt Baker Tilly TPA Index wynosi 0,64, czyli tyle samo co w czerwcu 2026 r. Od listopada 2023 r. wskaźnik utrzymuje się w wąskim przedziale 0,60–0,67, potwierdzając stabilizację polskiej gospodarki. Choć apogeum obecnego cyklu koniunkturalnego najprawdopodobniej jest już za nami, sytuacja gospodarcza pozostaje dobra.
W październikowym wydaniu analizujemy również aktywność na rynku M&A, wzrosty indeksów giełdowych oraz koszt kapitału własnego, który wzrósł do 10,06%. Publikację uzupełnia komentarz makroekonomiczny dr. Marcina Mazurka, głównego ekonomisty mBanku, dotyczący m.in. perspektyw wzrostu PKB, inflacji i polityki pieniężnej.
Szczególnie interesującą częścią najnowszej edycji jest zaktualizowana analiza cen mieszkań w Polsce. Po ponad dwóch latach wracamy do tego tematu, sprawdzając, dlaczego ceny mieszkań przestały dynamicznie rosnąć i jak na przyszłość rynku mogą wpłynąć zmiany demograficzne.
Październik 2026 r. to również szósta rocznica pierwszego wydania Baker Tilly TPA Index. Regularne analizy prowadzone od 2020 r. pozwalają nam obserwować zmiany koniunktury w dłuższej perspektywie i oceniać bieżące odczyty na tle wcześniejszych faz cyklu gospodarczego.
Wybrane wnioski z Baker Tilly TPA Index za III kwartał 2026 r.
Poznaj najważniejsze wnioski ekspertów dotyczące koniunktury gospodarczej, rynku M&A, wycen na GPW, kosztu kapitału własnego oraz perspektyw polskiego rynku mieszkaniowego.
Index na poziomie 0,64. Dobra koniunktura utrzymuje się, choć szczyt cyklu prawdopodobnie jest już za nami. Najwyższą wartość w obecnym cyklu, 0,67, wskaźnik osiągnął w styczniu 2026 r. Od tego czasu utrzymuje się na stabilnym poziomie, jednak prognozy wskazują na możliwość spowolnienia gospodarczego w kolejnych kwartałach.
Aktywność M&A pozostaje wysoka. W okresie czerwiec–sierpień 2026 r. przeprowadzono w Polsce 132 transakcje fuzji i przejęć, wobec 157 w poprzednich trzech miesiącach i 73 w analogicznym okresie ubiegłego roku. Liczba transakcji nadal znajduje się powyżej średniej z ostatnich trzech lat.
GPW kontynuuje wzrosty, ale wyceny spółek są już wysokie. W III kwartale 2026 r. indeks WIG wzrósł o 16%, a mediana mnożnika EV/EBITDA wyniosła 7,25x. Wyceny utrzymują się powyżej długoterminowych średnich, co może ograniczać przestrzeń do dalszych silnych wzrostów.
Koszt kapitału własnego wzrósł do 10,06%. Na koniec poprzedniego kwartału wynosił 9,47%. Wzrost jest efektem wyższej rentowności obligacji skarbowych, pomimo spadku premii za ryzyko rynkowe.
Ceny mieszkań w Polsce wyhamowały. W ciągu ostatnich dwóch lat średnia cena transakcyjna metra kwadratowego w 17 największych miastach wzrosła jedynie o około 3%. W tym samym czasie skumulowana inflacja wyniosła blisko 6%, co oznacza spadek cen mieszkań w ujęciu realnym.
Ceny mieszkań w Polsce: czy czeka nas dłuższa stabilizacja?
W specjalnym dodatku do najnowszej edycji Baker Tilly TPA Index analizujemy sytuację na polskim rynku mieszkaniowym i jego perspektywy.
Po okresie dynamicznych wzrostów ceny mieszkań wyraźnie się ustabilizowały. Jednocześnie rosnące wynagrodzenia poprawiły ich dostępność. Relacja średniej ceny transakcyjnej metra kwadratowego do przeciętnego miesięcznego wynagrodzenia wynosi obecnie 1,15, czyli odpowiada średniej z ostatnich dziesięciu lat.
W dłuższym terminie szczególnego znaczenia nabierają zmiany demograficzne. Prognozowany spadek liczby ludności oraz zmiana struktury wiekowej mogą istotnie wpłynąć na przyszły popyt mieszkaniowy, szczególnie w mniejszych ośrodkach. W dodatku przyglądamy się również doświadczeniom Japonii i Włoch, analizując zależność między zmianami liczby mieszkańców a cenami nieruchomości.
Czy oznacza to dobry moment na zakup mieszkania? Czy mieszkania nadal będą drożeć? Które lokalizacje mogą zachować największy potencjał inwestycyjny? Jak demografia wpłynie na rynek w perspektywie kolejnych lat? O tym więcej w naszej analizie.
Polska gospodarka pozostaje odporna, ale rośnie ryzyko spowolnienia
W komentarzu makroekonomicznym dr Marcin Mazurek, główny ekonomista mBanku, zwraca uwagę na odporność polskiej gospodarki wobec zawirowań geopolitycznych i wzrostu cen surowców.
Relatywnie silna konsumpcja, inwestycje wspierane środkami unijnymi oraz dobre wyniki eksportu pozwalają utrzymywać wysoką aktywność gospodarczą. Według prognoz eksperta PKB Polski wzrośnie o 3,7% w 2026 r. i o 2,7% w 2027 r.
Jednocześnie utrzymująca się presja inflacyjna może wymagać zaostrzenia polityki pieniężnej. Wyższe stopy procentowe i koszty finansowania mogą w kolejnych kwartałach ograniczać dynamikę inwestycji oraz konsumpcji.
Aktywność M&A pozostaje powyżej średniej
W okresie czerwiec–sierpień 2026 r. w Polsce przeprowadzono 132 transakcje fuzji i przejęć. Choć oznacza to spadek względem poprzednich trzech miesięcy, aktywność transakcyjna nadal pozostaje wysoka. W pierwszych ośmiu miesiącach 2026 r. odnotowano łącznie 370 przejęć, czyli o 67% więcej niż w analogicznym okresie 2025 r. Najaktywniejszymi sektorami były przemysł, technologie oraz energetyka.
Utrzymująca się dobra koniunktura sprzyja aktywności inwestorów, jednak wysokie wyceny i niepewność geopolityczna mogą wpływać na decyzje transakcyjne w kolejnych miesiącach.
GPW rośnie, ale wyceny pozostają podwyższone
III kwartał 2026 r. przyniósł wyraźne wzrosty na warszawskiej giełdzie. Indeks WIG zyskał 16%, a WIG20 wzrósł o 16,6%. Jednocześnie mnożniki wycen spółek publicznych utrzymują się powyżej długoterminowych średnich. Mediana EV/EBITDA osiągnęła 7,25x, EV/Sales wyniosła 1,01x, a P/E 10,8x. Sprawdź co to oznacza w naszej publikacji.
Koszt kapitału własnego wzrósł do 10,06%
Przeciętną wartość kosztu kapitału własnego w polskiej gospodarce szacujemy obecnie na 10,06%, wobec 9,47% na koniec II kwartału 2026 r. Wzrost wynika przede wszystkim ze zwiększenia rentowności dziesięcioletnich obligacji skarbowych z 5,30% do 6,36%. Jednocześnie premia za ryzyko rynkowe spadła z 4,17% do 3,70%. Aktualne szacunki kosztu kapitału własnego dla poszczególnych sektorów gospodarki prezentujemy w publikacji.
Czym jest Baker Tilly TPA Index?
Baker Tilly TPA Index to cykliczna publikacja, w której co kwartał analizujemy aktualną sytuację gospodarczą w Polsce oraz jej perspektywy. Prezentujemy także dane dotyczące aktywności transakcyjnej, wycen spółek na GPW i kosztu kapitału w poszczególnych sektorach.
Publikację regularnie uzupełniamy o analizy wybranych zagadnień z zakresu finansów przedsiębiorstw i inwestycji, które mogą wspierać podejmowanie decyzji biznesowych.


Zobacz także


